
ข่าวสาร
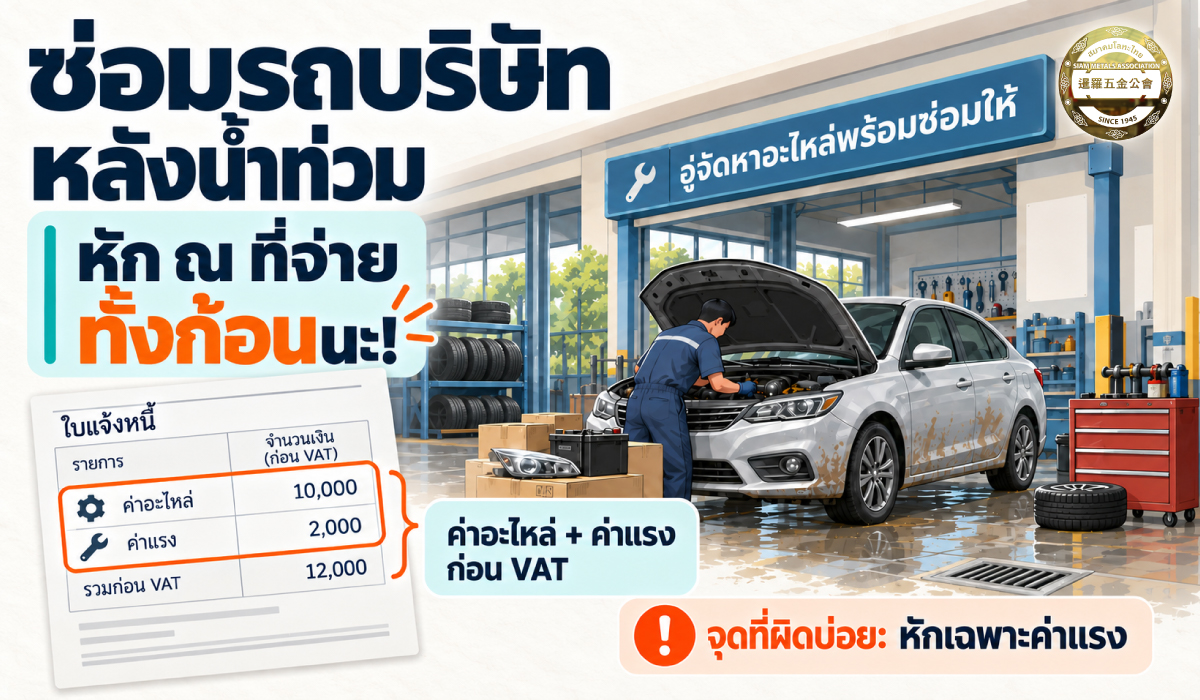
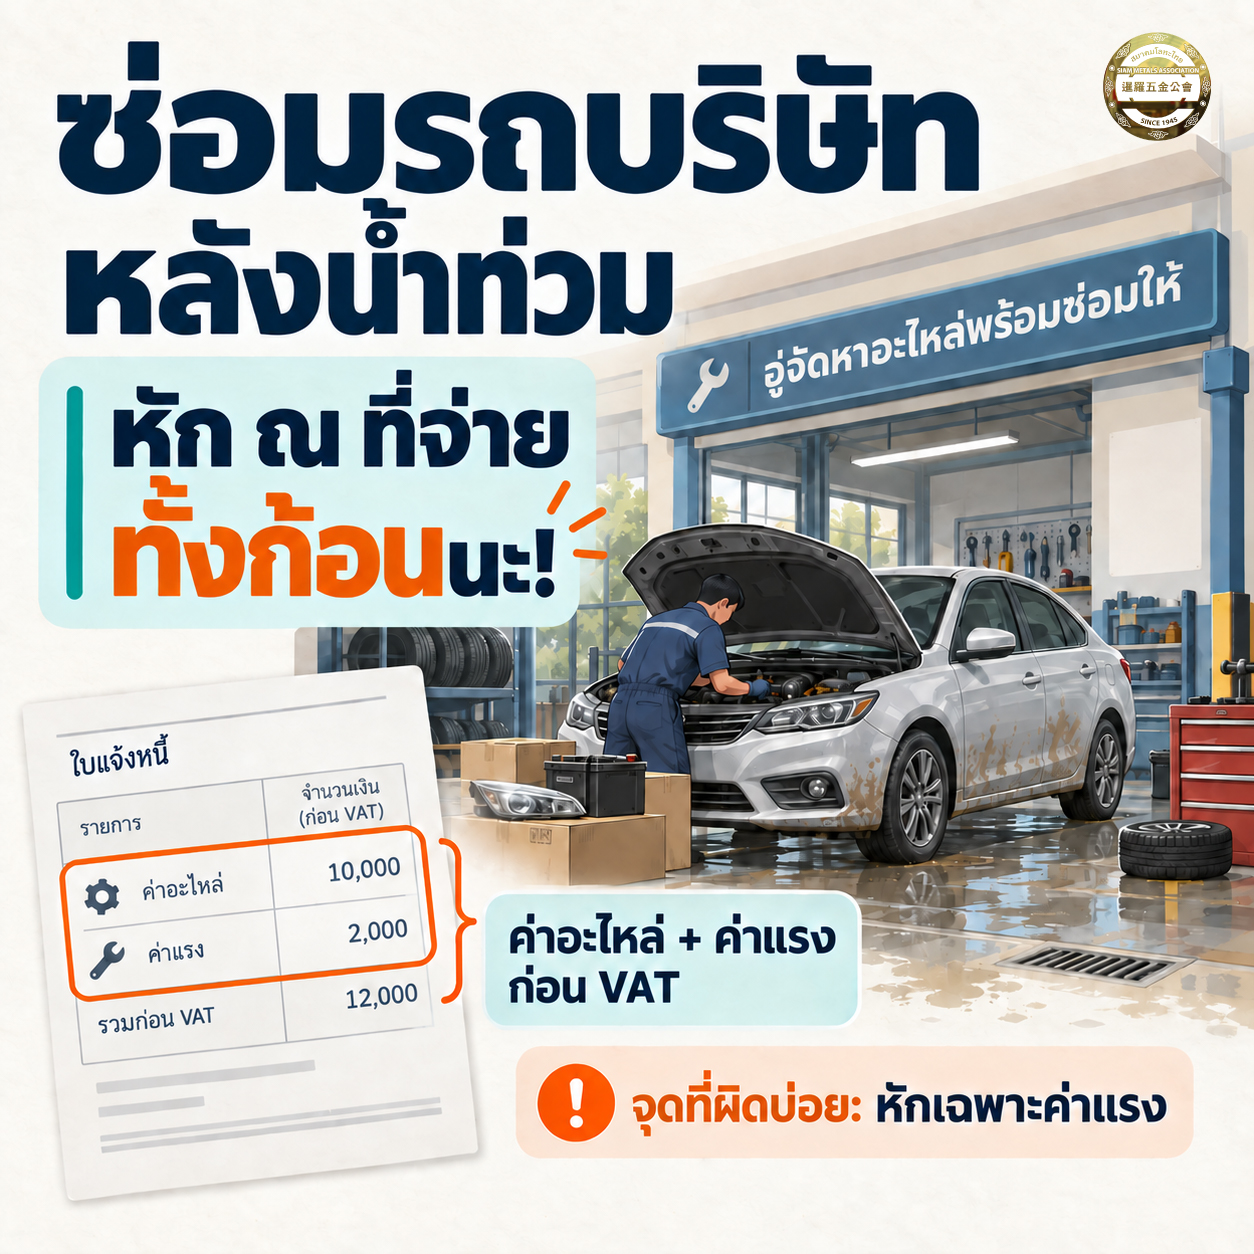
ซ่อมรถบริษัทหลังน้ำท่วม อย่าเผลอหัก ณ ที่จ่ายเฉพาะค่าแรง!
ซ่อมรถบริษัทหลังน้ำท่วม อย่าเผลอหัก ณ ที่จ่ายเฉพาะค่าแรง!
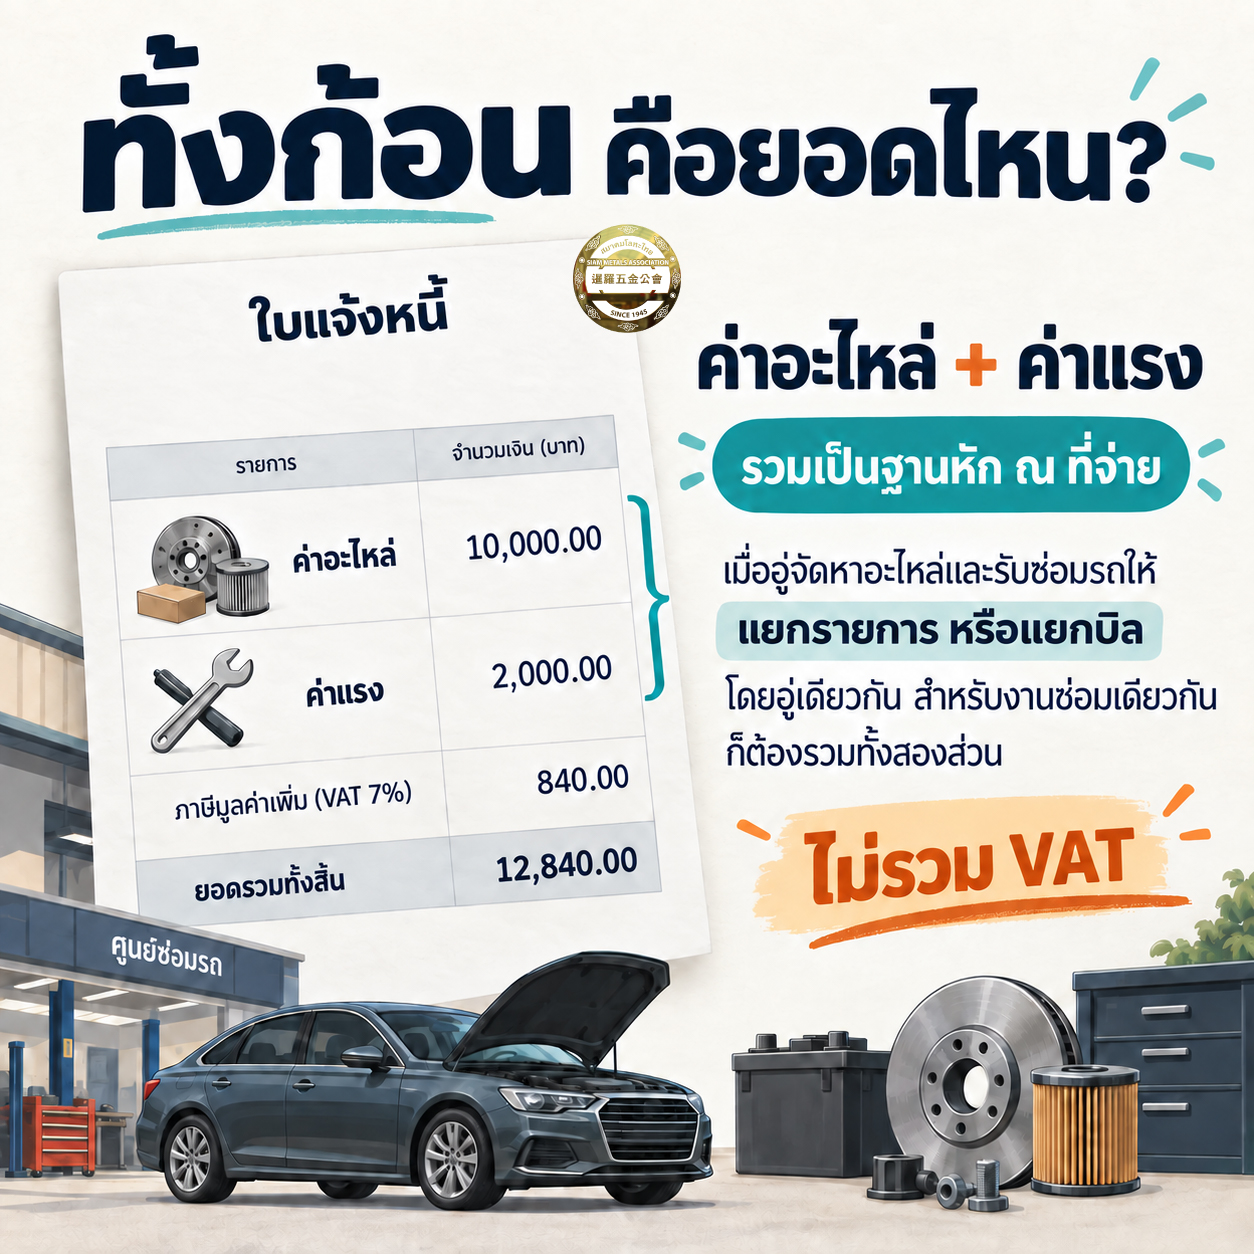
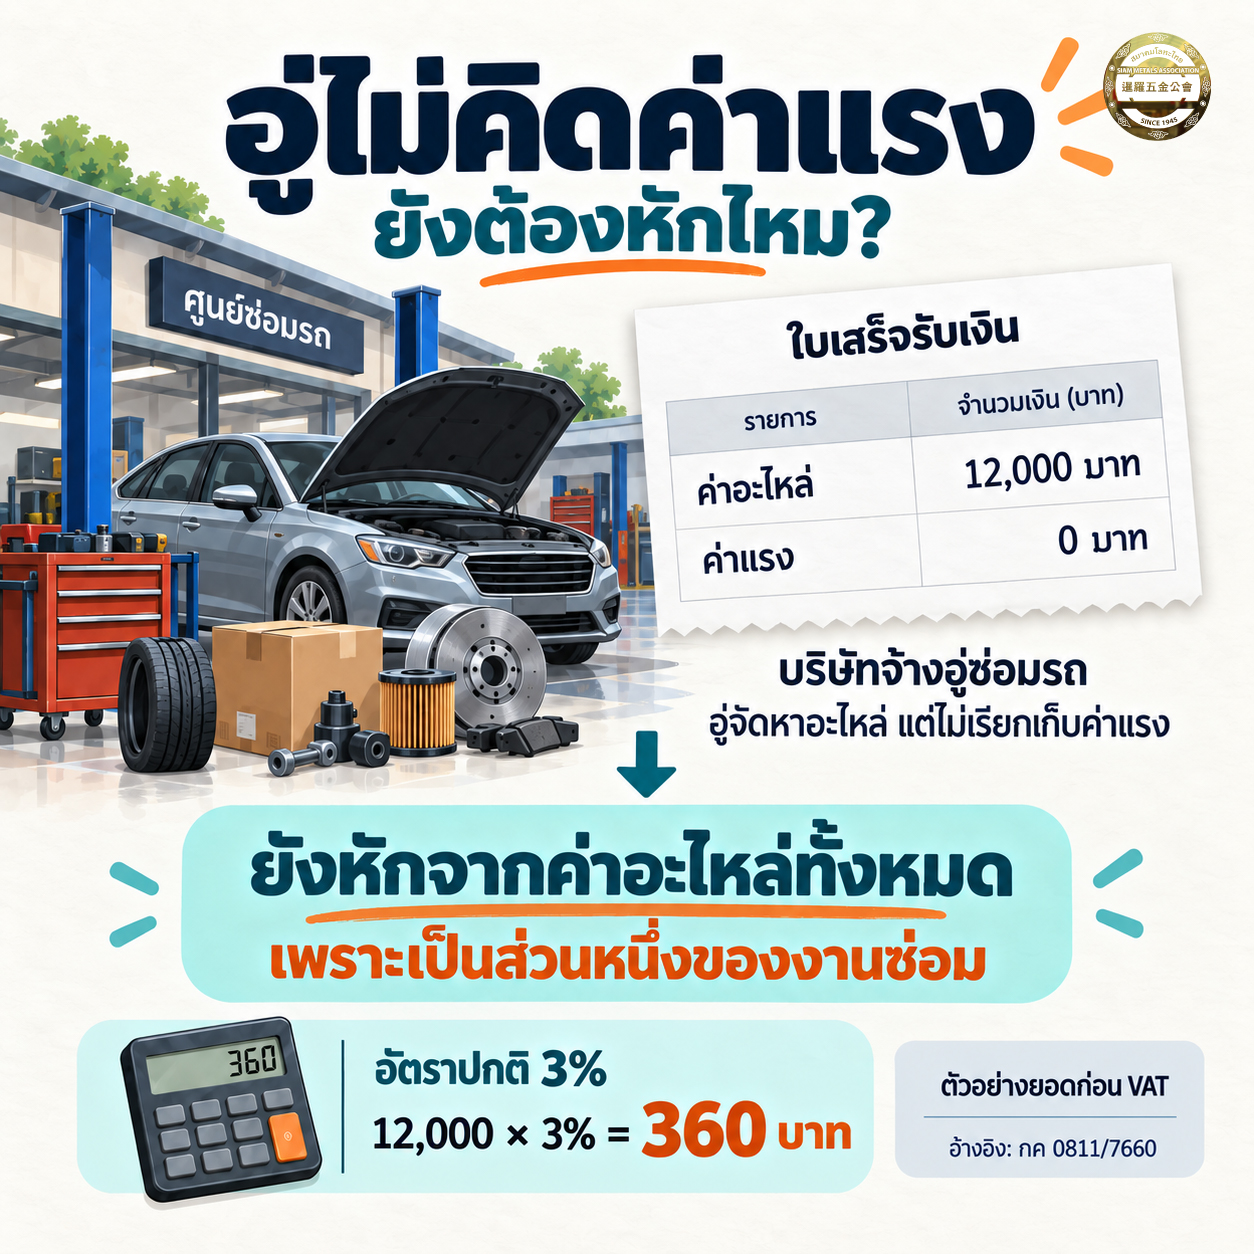
ถ้าบริษัทจ้างอู่ซ่อมรถ และอู่จัดหาอะไหล่ให้ด้วย ต้องรวม “ค่าอะไหล่ + ค่าแรง” เป็นฐานหัก ณ ที่จ่ายก่อน VAT
แม้อู่เดียวกันจะแยกบิลสำหรับงานซ่อมเดียวกัน หรือเรียกเก็บเฉพาะค่าอะไหล่โดยไม่คิดค่าแรง ก็ยังต้องรวมเป็นค่าจ้างซ่อมด้วย
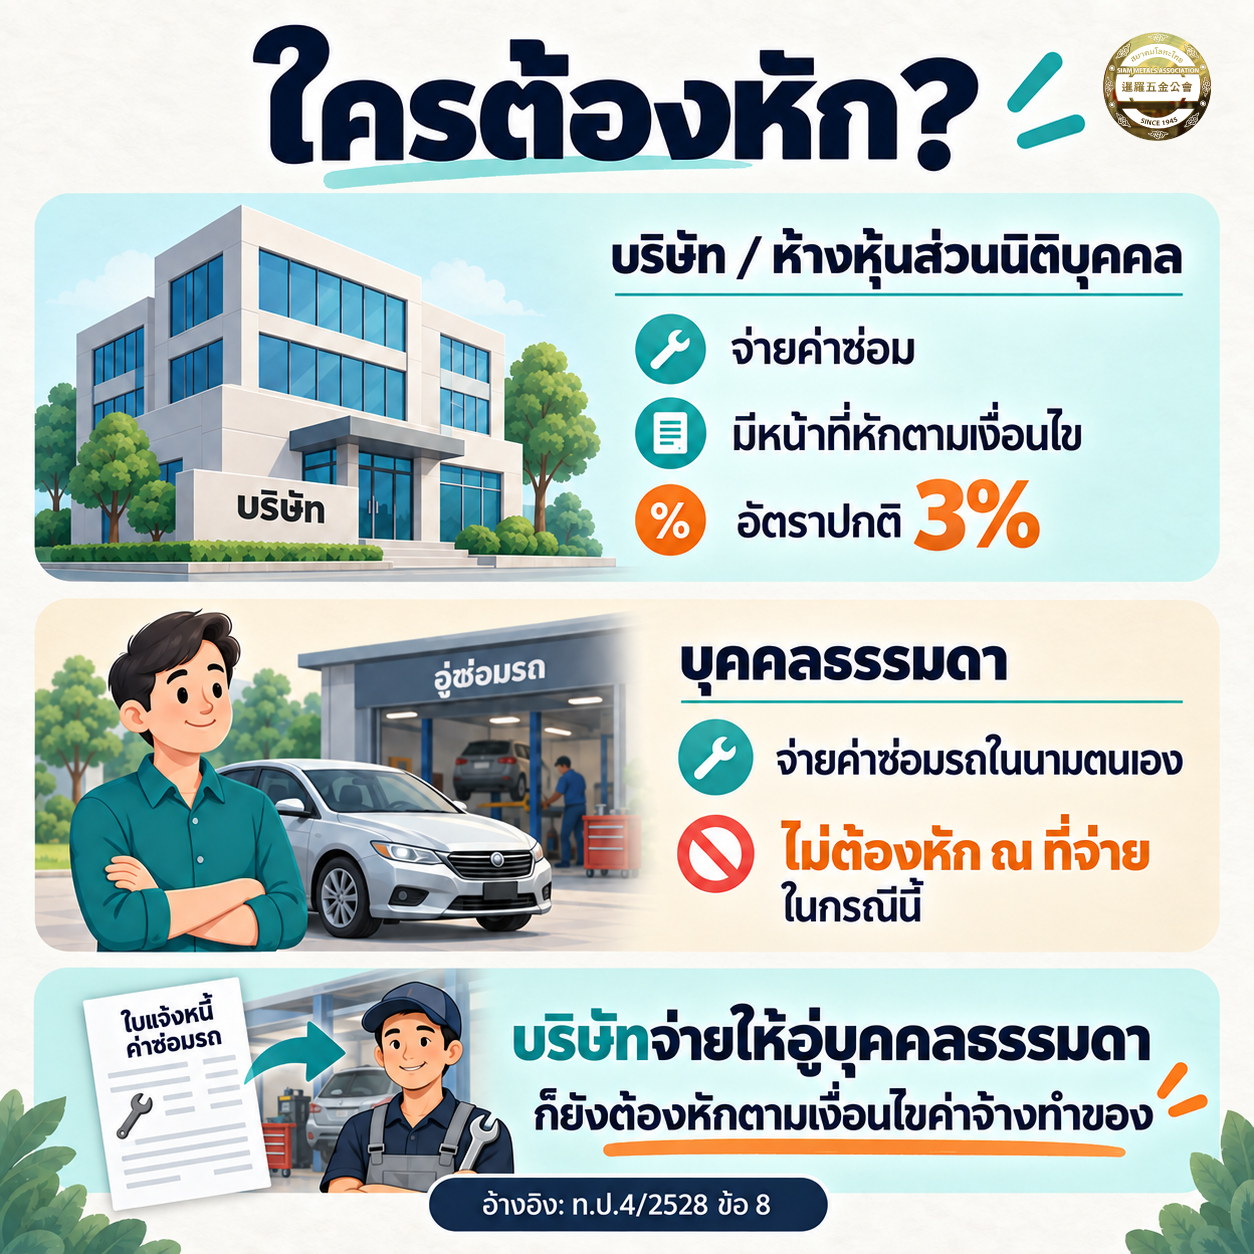
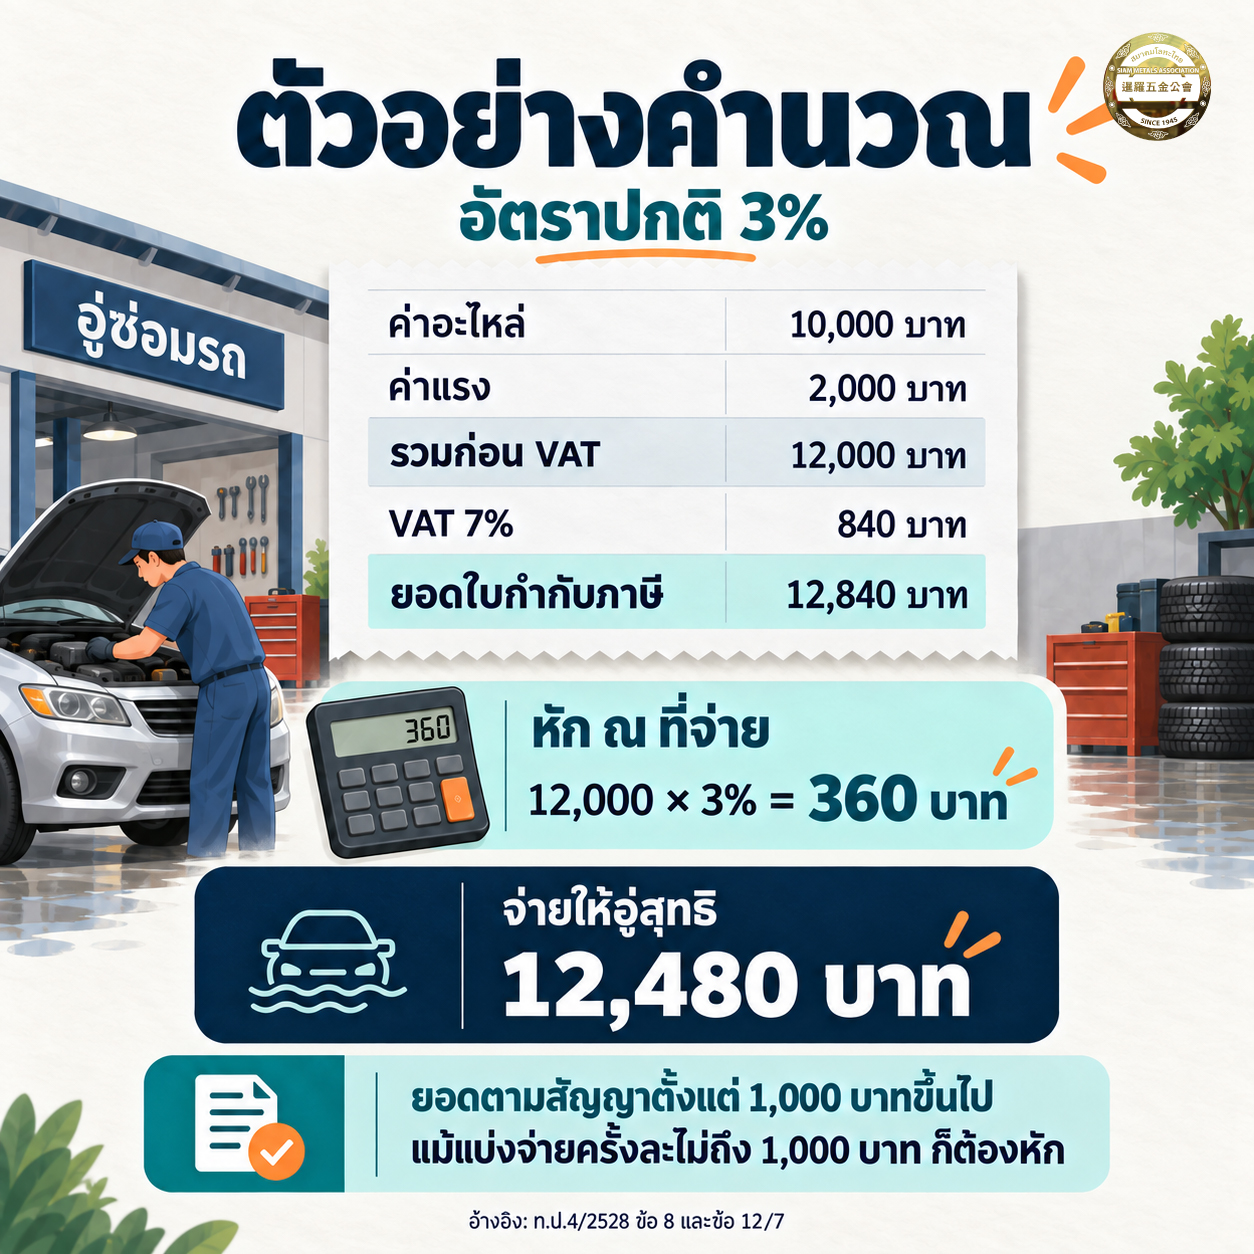
ตัวอย่างอัตราปกติ 3%
ค่าอะไหล่ 10,000 + ค่าแรง 2,000 บาท
ฐานหัก 12,000 บาท → หัก ณ ที่จ่าย 360 บาท
เมื่อรวม VAT 840 บาท ยอดใบกำกับภาษีเป็น 12,840 บาท จึงจ่ายให้อู่สุทธิ 12,480 บาท โดย VAT ไม่รวมในฐานหัก
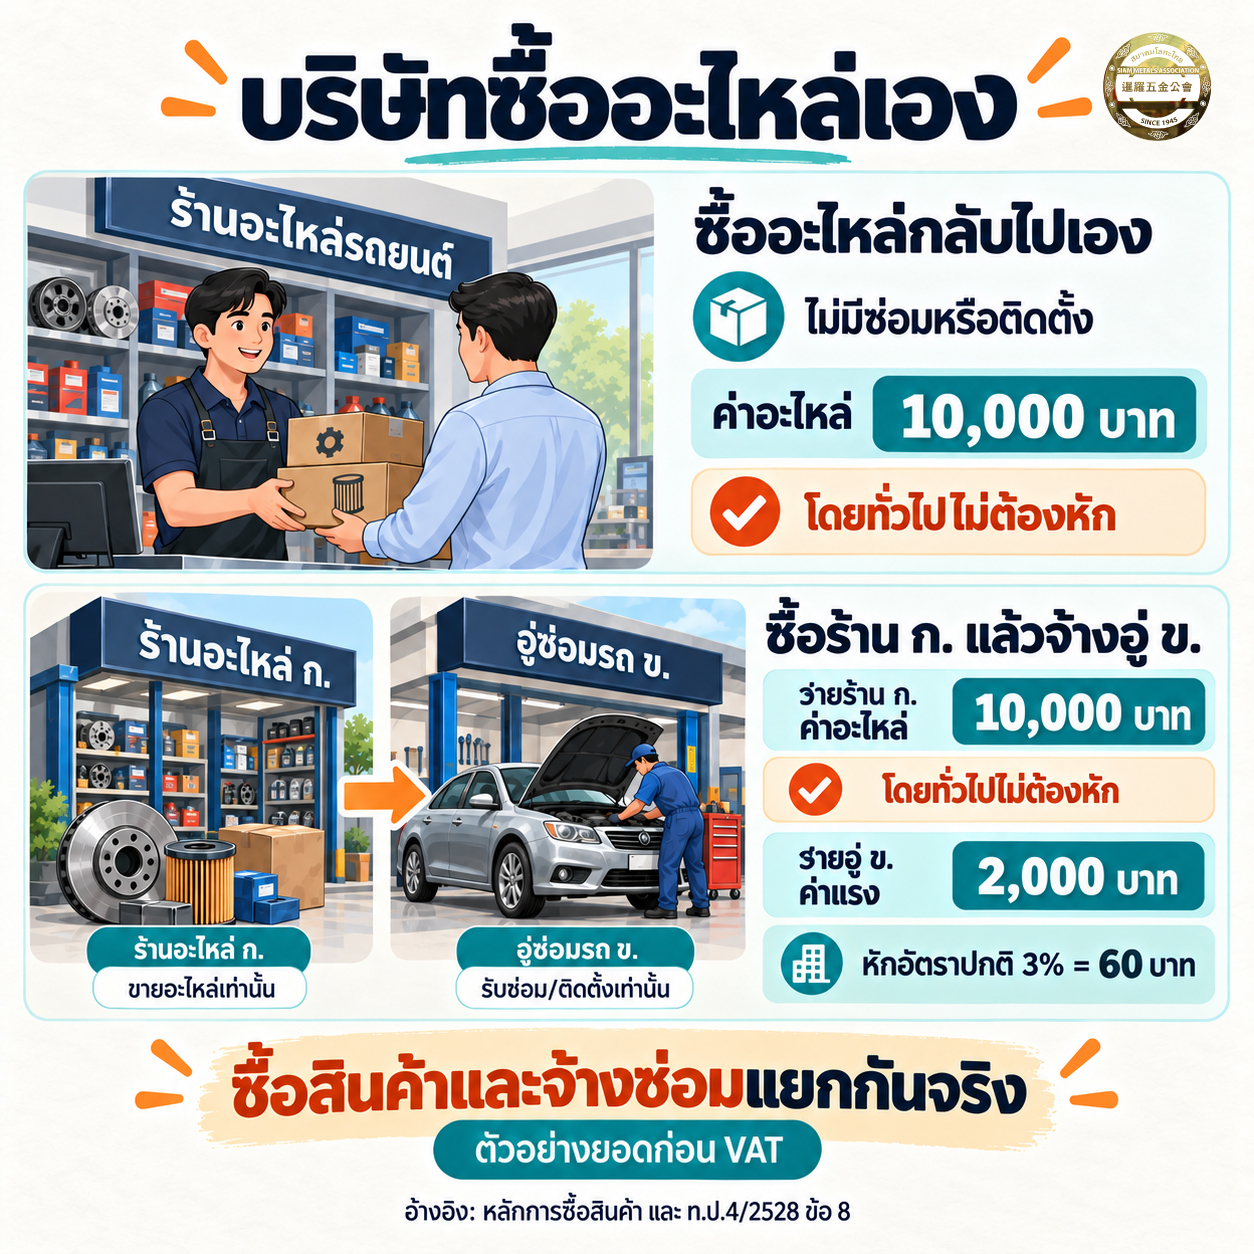
แล้วถ้าบริษัทซื้ออะไหล่เองล่ะ?
• ซื้อกลับไปเอง ไม่มีซ่อมหรือติดตั้ง เป็นการซื้อสินค้าโดยแท้ โดยทั่วไปไม่ต้องหัก
• ซื้อจากร้าน ก. แล้วนำไปจ้างอู่ ข. ซ่อม โดยแยกธุรกรรมกันจริง ค่าอะไหล่โดยทั่วไปไม่ต้องหัก ส่วนค่าแรงอู่หักตามเงื่อนไข เช่น 2,000 × 3% = 60 บาท
“บุคคลธรรมดาไม่ต้องหัก” ต้องดูให้ชัดว่าเป็นใคร
บุคคลธรรมดาจ่ายค่าซ่อมรถในนามตนเอง ไม่ต้องหักในกรณีนี้ แต่ถ้าบริษัทจ่ายให้อู่ที่เจ้าของเป็นบุคคลธรรมดา บริษัทก็ยังมีหน้าที่หักตามเงื่อนไขค่าจ้างทำของ
เกณฑ์สำคัญ: ยอดค่าจ้างตามสัญญาตั้งแต่ 1,000 บาทขึ้นไป แม้แบ่งจ่ายครั้งละไม่ถึง 1,000 บาท ก็ยังต้องหักเมื่อยอดตามสัญญาถึงเกณฑ์
#ภาษีหักณที่จ่าย #ค่าซ่อมรถ #รถบริษัท #ซ่อมรถหลังน้ำท่วม #บัญชีธุรกิจ
ถ้าบริษัทจ้างอู่ซ่อมรถ และอู่จัดหาอะไหล่ให้ด้วย ต้องรวม “ค่าอะไหล่ + ค่าแรง” เป็นฐานหัก ณ ที่จ่ายก่อน VAT
แม้อู่เดียวกันจะแยกบิลสำหรับงานซ่อมเดียวกัน หรือเรียกเก็บเฉพาะค่าอะไหล่โดยไม่คิดค่าแรง ก็ยังต้องรวมเป็นค่าจ้างซ่อมด้วย
ตัวอย่างอัตราปกติ 3%
ค่าอะไหล่ 10,000 + ค่าแรง 2,000 บาท
ฐานหัก 12,000 บาท → หัก ณ ที่จ่าย 360 บาท
เมื่อรวม VAT 840 บาท ยอดใบกำกับภาษีเป็น 12,840 บาท จึงจ่ายให้อู่สุทธิ 12,480 บาท โดย VAT ไม่รวมในฐานหัก
แล้วถ้าบริษัทซื้ออะไหล่เองล่ะ?
• ซื้อกลับไปเอง ไม่มีซ่อมหรือติดตั้ง เป็นการซื้อสินค้าโดยแท้ โดยทั่วไปไม่ต้องหัก
• ซื้อจากร้าน ก. แล้วนำไปจ้างอู่ ข. ซ่อม โดยแยกธุรกรรมกันจริง ค่าอะไหล่โดยทั่วไปไม่ต้องหัก ส่วนค่าแรงอู่หักตามเงื่อนไข เช่น 2,000 × 3% = 60 บาท
“บุคคลธรรมดาไม่ต้องหัก” ต้องดูให้ชัดว่าเป็นใคร
บุคคลธรรมดาจ่ายค่าซ่อมรถในนามตนเอง ไม่ต้องหักในกรณีนี้ แต่ถ้าบริษัทจ่ายให้อู่ที่เจ้าของเป็นบุคคลธรรมดา บริษัทก็ยังมีหน้าที่หักตามเงื่อนไขค่าจ้างทำของ
เกณฑ์สำคัญ: ยอดค่าจ้างตามสัญญาตั้งแต่ 1,000 บาทขึ้นไป แม้แบ่งจ่ายครั้งละไม่ถึง 1,000 บาท ก็ยังต้องหักเมื่อยอดตามสัญญาถึงเกณฑ์
#ภาษีหักณที่จ่าย #ค่าซ่อมรถ #รถบริษัท #ซ่อมรถหลังน้ำท่วม #บัญชีธุรกิจ